


 お問い合わせ
新着情報
news【コラム】9月は防災月間|火災保険、地震保険
ハザードマップを確認すると、「この地域は浸水に注意が必要」「土砂災害の可能性がある」など、その土地で考えておきたい災害リスクが見えてきます。
では、リスクを知ったあと、私たちはどのような備えをしておけばよいのでしょうか。
耐震性を高める、浸水に備える、定期的に住まいを点検する――。災害が起こる前にできる備えはいろいろあります。
そしてもう一つ考えておきたいのが、万が一被害を受けてしまったあとの備え、「保険」です。
家を建てるときには「火災保険」という言葉を必ずといっていいほど耳にします。住宅ローンを利用する場合には、金融機関によって火災保険への加入が融資条件となっていることもあります。
しかし、ひと口に住まいの保険といっても、その内容はさまざまです。
「火災保険は火事だけ?」
「大雨で浸水した場合は?」
「地震で家が壊れたら?」
「家具や家電も補償される?」
実は、火災保険にはさまざまな補償があり、さらに地震保険や家財の補償など、必要に応じて考えておきたいものがあります。
大切なのは、「とりあえず全部付けておけば安心」と考えることでも、「保険料を安くするために補償をできるだけ減らす」ことでもありません。
「その土地にはどんな災害リスクがあるのか。」「どんな家を建て、どんな暮らしをするのか。」
ハザードマップや地域の特性と照らし合わせながら、自分たちに必要な補償を考えることが大切です。
今回は防災月間最後のトピックとして、家を建てるとき、そして建てたあとにも知っておきたい「住まいの保険」についてご紹介します。
火災保険|「火事だけ」の保険ではありません
まず、住まいの保険の基本となるのが「火災保険」です。
家を建てる際、住宅ローンを利用する場合には、金融機関によって火災保険への加入が融資の条件となっていることがあります。そのため、家づくりをきっかけに初めて火災保険について詳しく調べる方も多いのではないでしょうか。
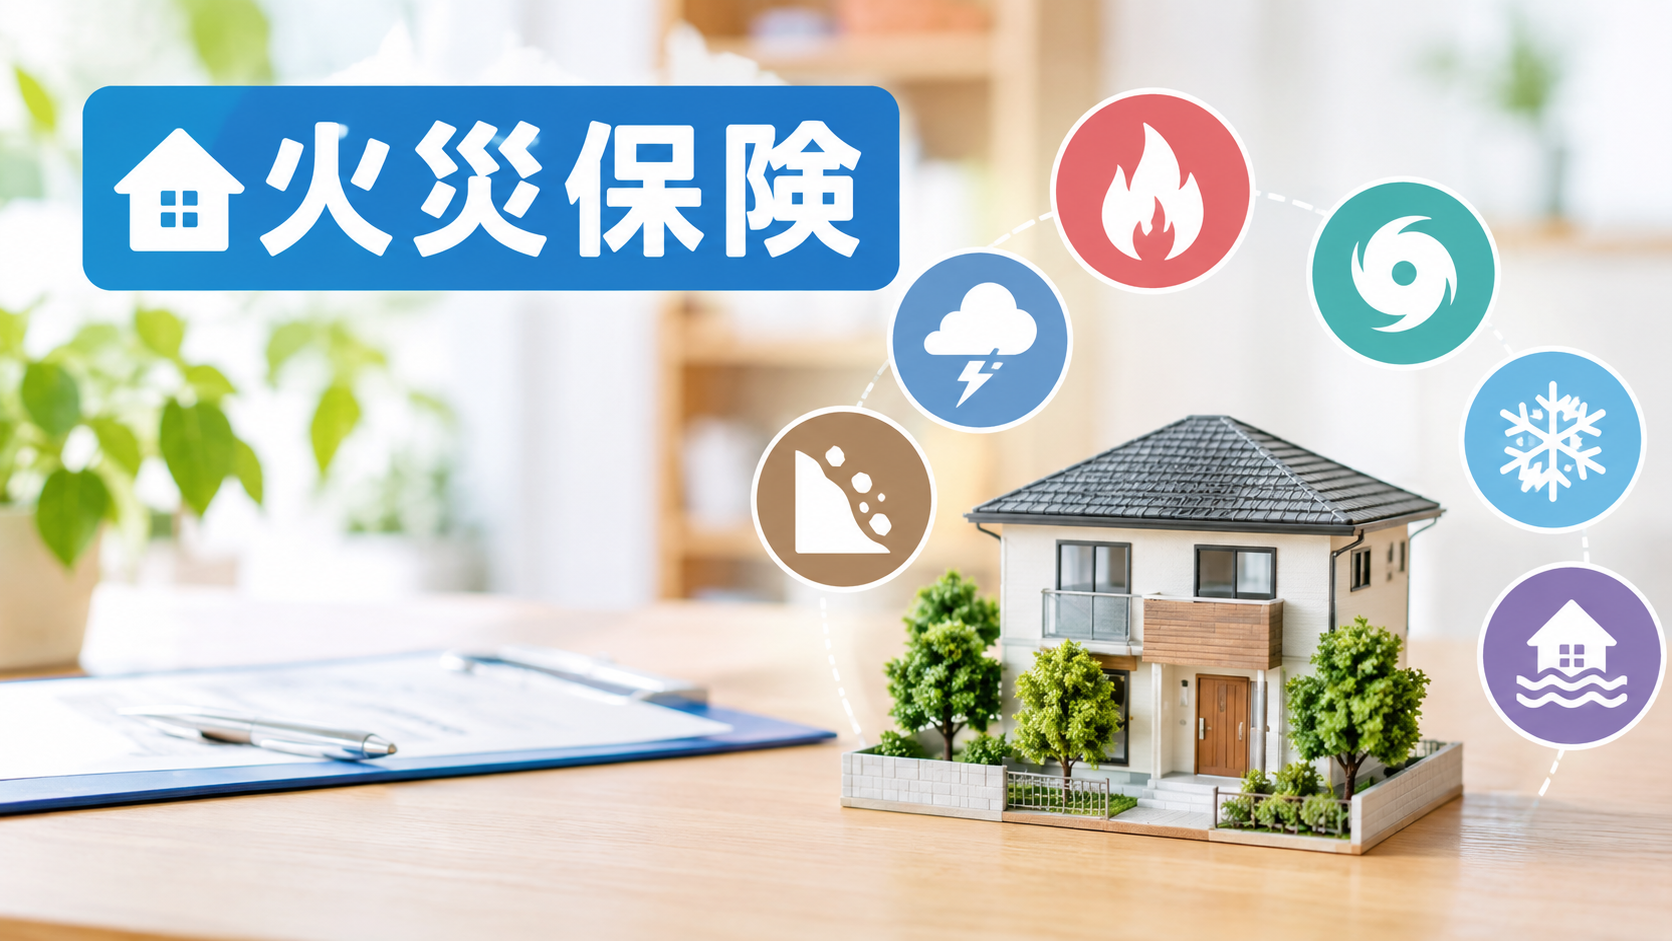
「火災保険」という名前から、火事のときだけ使う保険だと思われがちですが、実際には契約内容によって、火災以外にもさまざまな被害が補償の対象になります。
例えば、
・落雷
・破裂、爆発
・台風などによる風災
・雹(ひょう)災
・雪災
・洪水などによる水災
・給排水設備の事故などによる水濡れ
・盗難
・物体の落下、飛来、衝突
などです。
台風による屋根の破損は「風災」、大雪による被害は「雪災」、洪水による浸水は「水災」というように、火災保険は火事だけでなく、住まいを取り巻くさまざまなリスクに備えるための保険でもあります。
ただし、火災保険に加入すれば、これらすべてが自動的に補償されるわけではありません。どこまで補償されるかは、商品や契約内容によって異なります。
そこで大切になるのが、「自分たちの家には、どのような補償が必要なのか」を考えることです。
その判断材料の一つになるのが、前回ご紹介した「ハザードマップ」です。土地の災害リスクと照らし合わせながら、わが家に必要な補償を考えてみましょう。
ハザードマップから必要な補償を考える
自分たちに必要な補償は、どのように考えればよいのでしょうか。
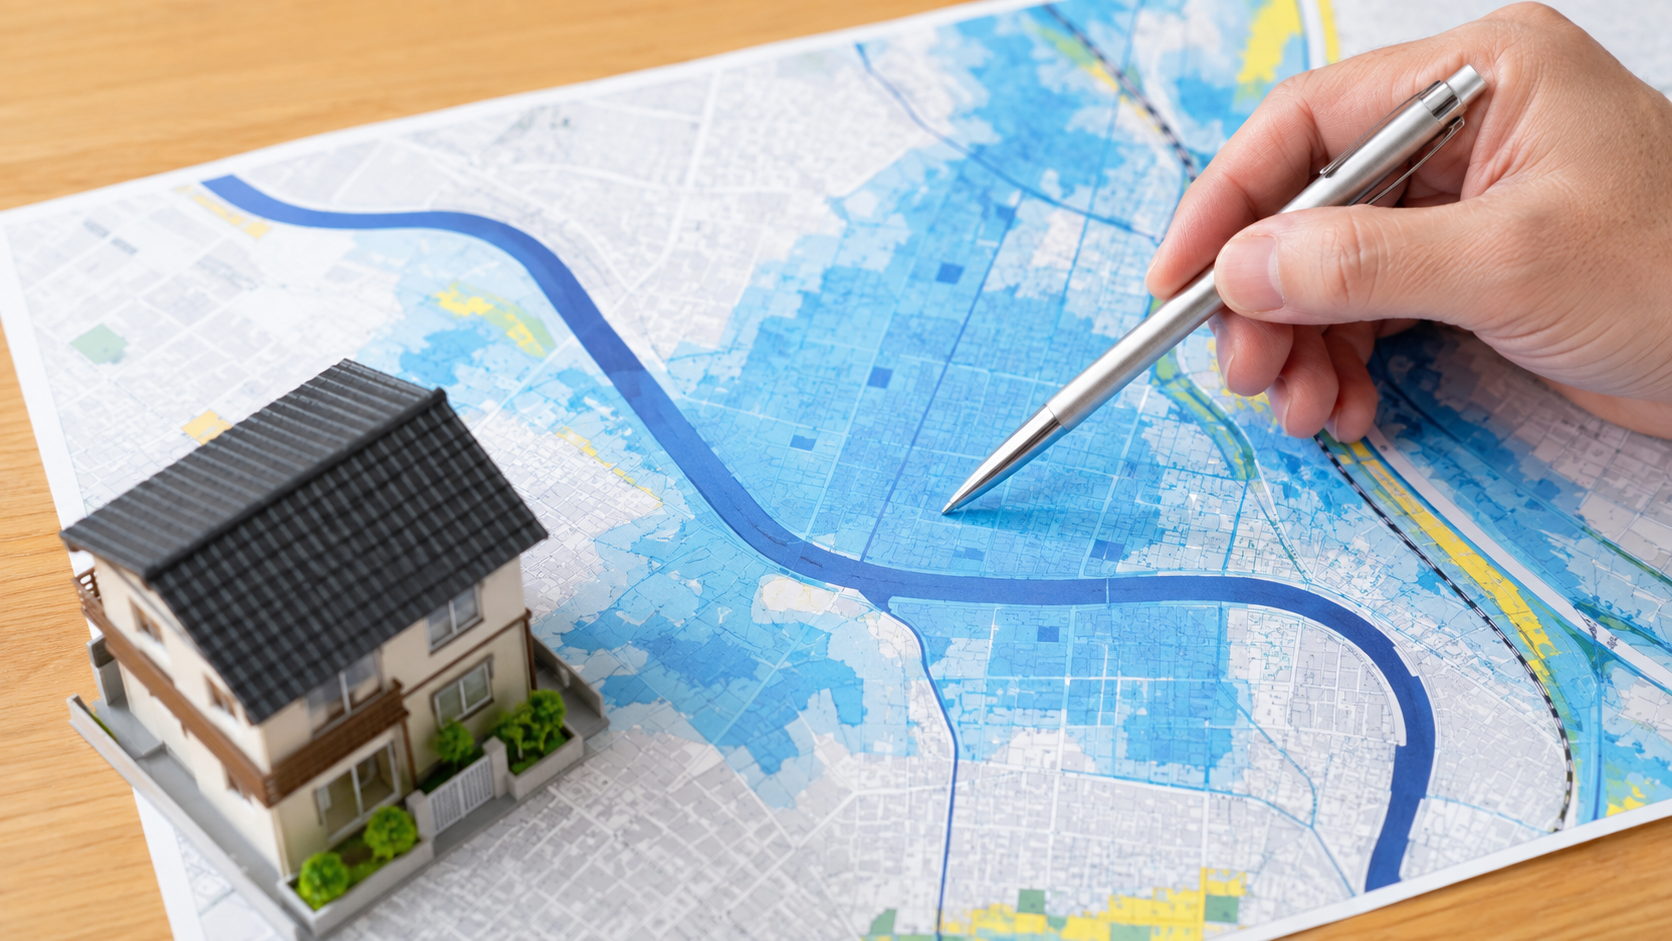
そのヒントになるのが、前回ご紹介したハザードマップです。
例えば、自宅やこれから家を建てる土地に浸水リスクがある場合は、火災保険の「水災補償」を確認してみましょう。
・大雨で川が氾濫し、住宅が浸水した
・集中豪雨で床や壁に被害が出た
・大雨による土砂崩れで住宅が被害を受けた
こうしたケースでは、水災補償の対象になる可能性があります。
一方で、火災保険に加入していても、水災補償を付けていない契約もあります。
つまり、大切なのは「火災保険に加入しているか」だけではなく、「その土地で想定される災害に対して、必要な補償が付いているか」ということです。ハザードマップで浸水や土砂災害などのリスクを確認し、それと現在の補償内容を照らし合わせてみると、必要な備えが見えやすくなります。
但馬・山陰なら「雪」と「風」も考えて
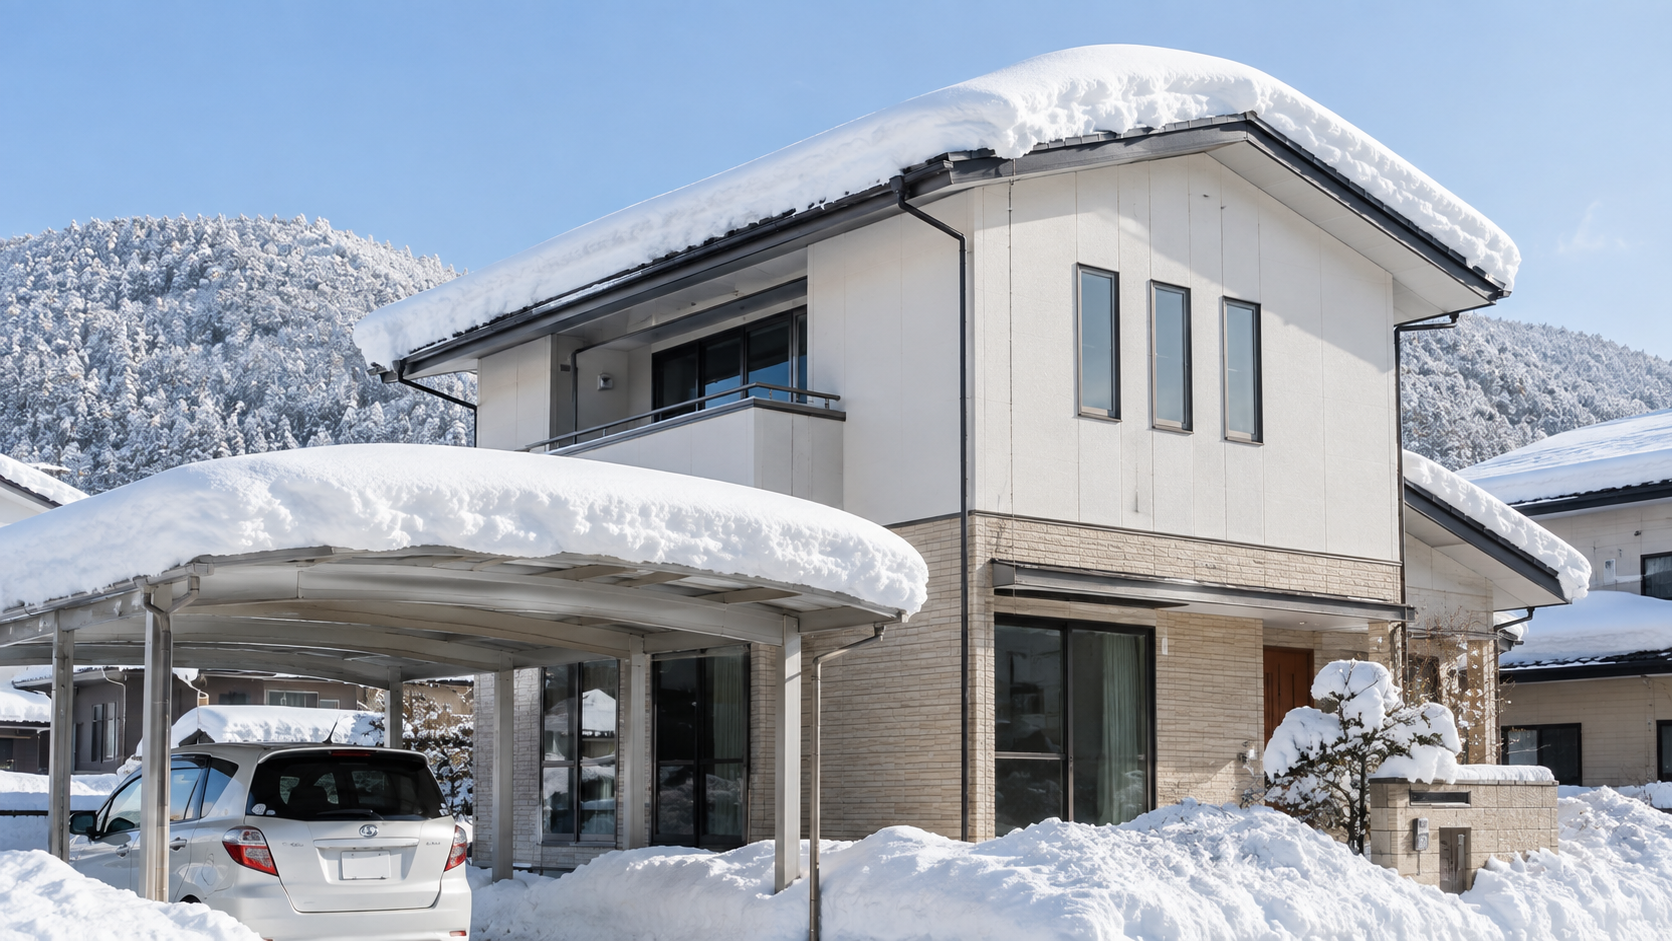
ハザードマップだけでなく、その地域ならではの気候も保険を考えるヒントになります。
例えば、新温泉町や鳥取市など山陰・但馬地域では、冬にまとまった雪が降ることがあります。積雪によって屋根や雨樋、カーポートなどに被害が出た場合には、契約内容によって火災保険の「雪災」が関係することがあります。
また、台風や発達した低気圧による強風で屋根材や外壁などが破損した場合には、「風災」が補償対象になる可能性があります。
全国どこでも、同じ補償を付けておけばよいわけではありません。海に近いのか、川の近くなのか、雪が多いのか、強風の影響を受けやすいのか。
家を建てる土地の特徴を知ることは、保険を考えるうえでも大切です。
地震による被害は「地震保険」で備える
火災保険とあわせて考えておきたいのが「地震保険」です。
地震保険は、地震・噴火、またはこれらによる津波を原因とする損害に備えるための保険です。地震保険は単独では契約できず、火災保険に付帯する形で契約します。
なぜ別に地震保険が必要なのでしょうか。
例えば、地震によって火災が発生し住宅が焼失した場合、通常の火災保険では、地震を原因とする損害は原則として補償されません。こうした地震による損害に備えるのが地震保険です。
ただし、地震保険は、被害を受けた住宅を元どおりにするための修理費用をすべて補償することを目的とした保険ではありません。大きな役割は、被災後の生活再建を支えることです。
そのため、実際にかかった修理費用をそのまま全額補償するのではなく、損害の程度に応じて区分が認定され、その区分に基づいて保険金が支払われる仕組みになっています。受け取った保険金は住宅の修理だけでなく、当面の生活費などにも充てることができます。
地震保険についても、「入る・入らない」だけではなく、自分たちが被災したときの生活再建まで想像して考えることが大切です。
「建物」だけでなく「家財」も忘れずに
もう一つ確認しておきたいのが「家財」です。
災害で被害を受けるのは、建物だけではありません。
例えば住宅が浸水すれば、
・冷蔵庫
・テレビ
・洗濯機
・家具
・衣類
なども使えなくなる可能性があります。
ここで覚えておきたいのが、火災保険では「建物」と「家財」が別の補償対象として扱われるということです。
「家財保険」という言葉を耳にすることもありますが、一般的には別の種類の保険というより、火災保険のうち家具や家電、衣類などの「家財」を補償対象とした契約を指します。
そのため、建物を対象とした火災保険に加入していても、必ずしも家財まで補償されるとは限りません。
家具や家電は一つひとつを見ると、それほど大きな金額ではないように感じるかもしれません。しかし、災害によって一度に失い、まとめて買い直すことになれば、大きな負担になります。
特に新築を機に家具や家電をまとめて購入する場合には、家財を補償対象にするか、保険金額をどのくらいに設定するかについても考えておきたいところです。
「全部付ける」ではなく、わが家に必要な補償を
ここまで見てくると、
「水災も、風災も、雪災も、地震も、家財も……全部付けたほうがいいの?」
と思われるかもしれません。
もちろん、補償を充実させれば備えられる範囲は広くなりますが、その分、保険料とのバランスも考える必要があります。
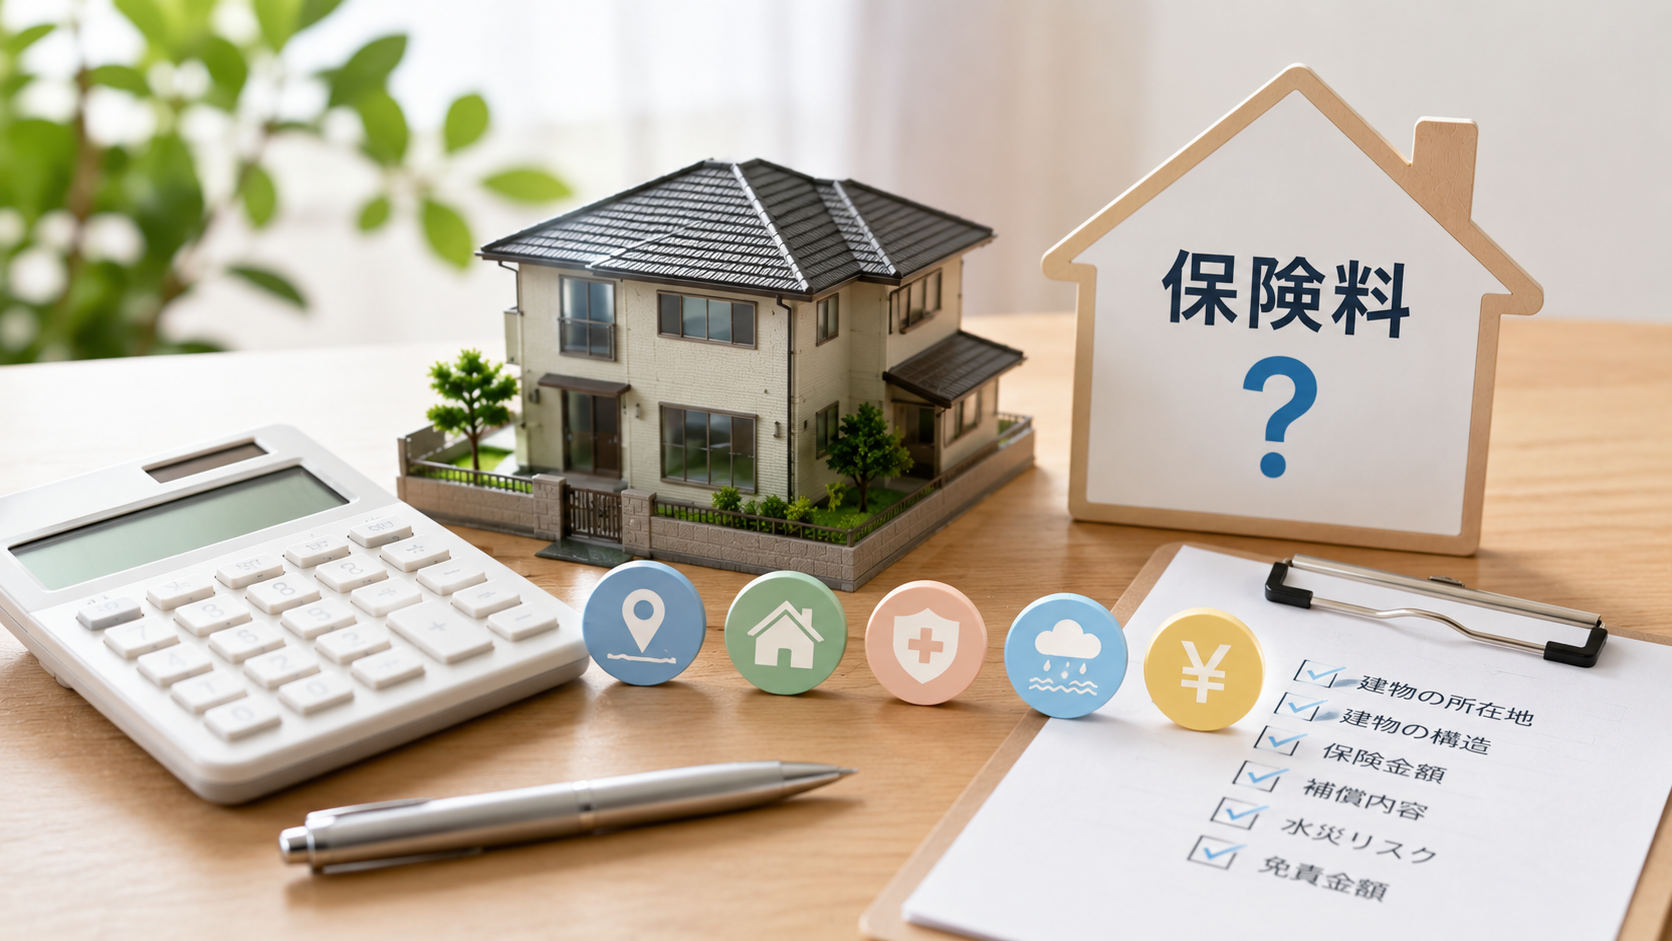
火災保険の保険料は、
・建物の所在地
・建物の構造
・建物や家財の保険金額
・選択する補償内容
・水災リスク
・免責金額(自己負担額)
など、さまざまな条件によって変わります。
だからこそ、「全部付ければ安心」「保険料を抑えるためにできるだけ外す」という考え方ではなく、自分たちの家や土地に必要な補償を選ぶことが大切です。
まずはハザードマップで土地の災害リスクを知る。
次に、その地域の雪や風などの気候特性を考える。
そして、建物や家財、家族の暮らし方、万が一被災したときにどの程度の備えが必要なのかを考える。
「わが家には、何のリスクがあって、何に備えておきたいのか」
この視点で保険を考えてみてください。
防災月間に「保険証券」を開いてみませんか?
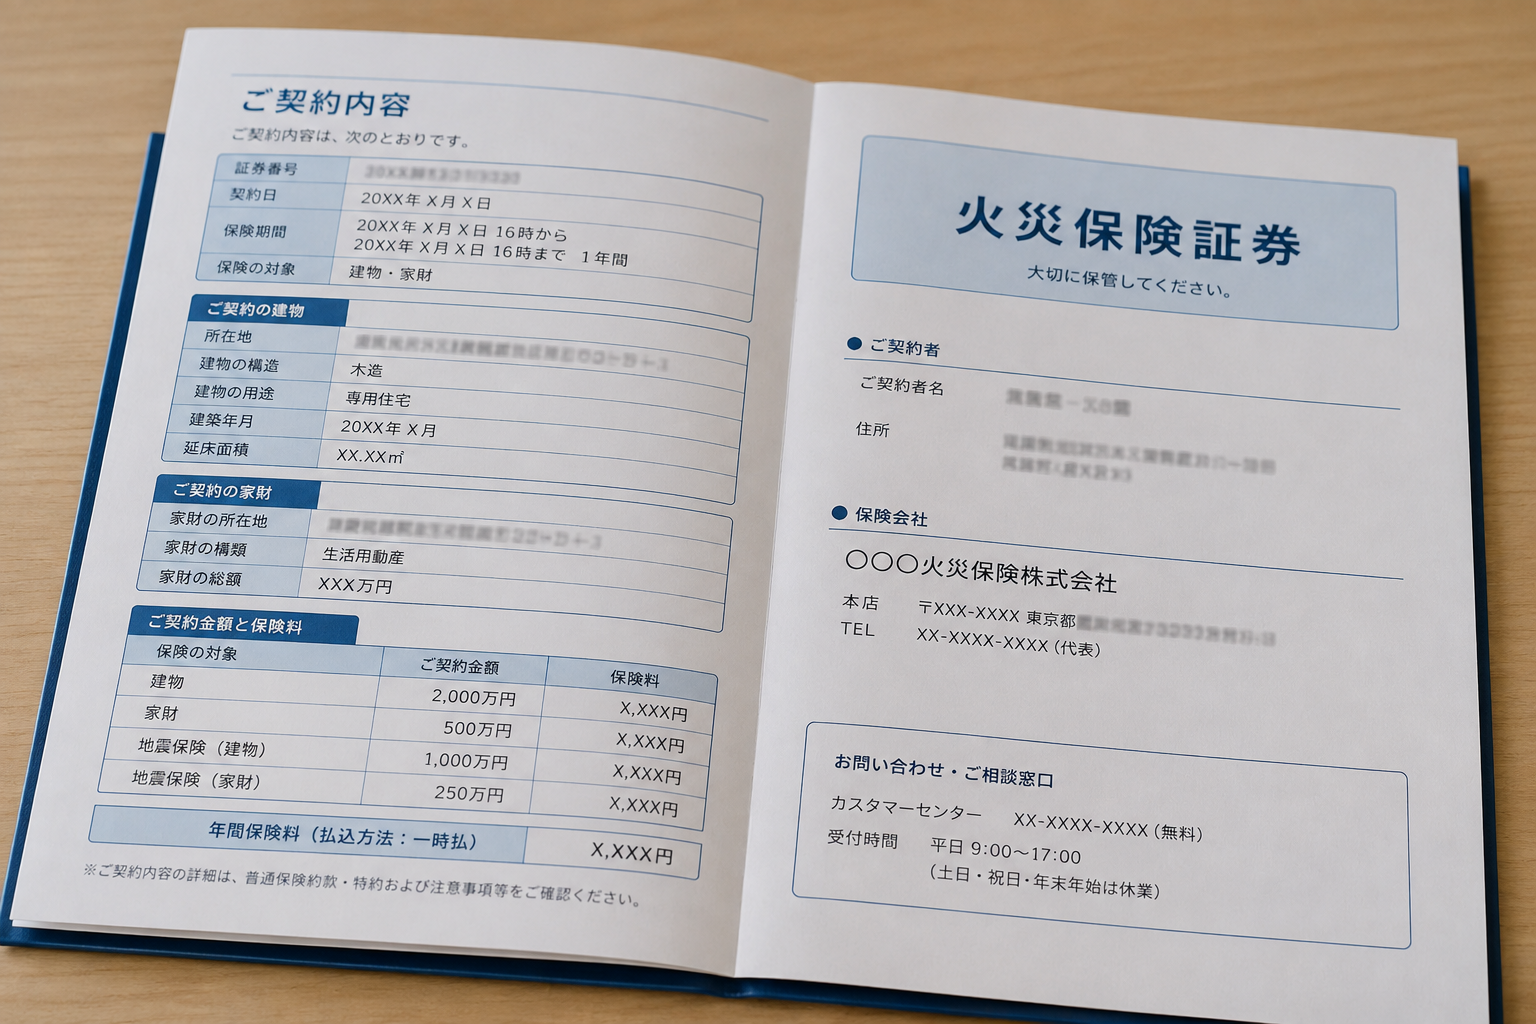
すでに家を建てて火災保険に加入している方も、この機会に一度、現在の契約内容を確認してみてはいかがでしょうか。
保険は一度加入すると、その後はなかなか内容を見る機会がないものです。
「住宅ローンを組んだときに入ったから大丈夫」
「火災保険には入っているから大丈夫」
と思っていても、実際にどこまで補償されるのかは契約によって異なります。
保険証券や契約内容を確認しながら、
・火災保険で何が補償される?
・風災や雪災は対象になっている?
・水災補償は付いている?
・地震保険には加入している?
・家財も補償される?
・保険金額は現在の暮らしに合っている?
・免責金額はいくら?
といった点をチェックしてみましょう。
そして、ぜひハザードマップも一緒に開いてみてください。
「わが家の周りにはどんな災害リスクがあるのか」と「今の保険では何に備えられているのか」を照らし合わせてみることが、保険を見直す第一歩になります。
まとめ|家を建てるときから「もしものあと」まで考える

私たち工務店が考える「安心できる家」は、丈夫な家を建てれば完成、というものではありません。
まず、土地を探すときにハザードマップなどを確認し、その土地にどのような災害リスクがあるのかを知る。そのリスクを踏まえて、耐震性や耐久性などを考えながら家を建てる。完成後は、点検やメンテナンスを続けながら住まいを守っていく。そして、それでも万が一被害を受けてしまったときに、暮らしを立て直せるよう保険で備えておく。
これらはすべて、長く安心して暮らしていくための「住まいづくり」の一部だと私たちは考えています。
これから家を建てる方は、建物の価格や住宅ローンだけでなく、火災保険や地震保険などにかかる費用も含めて、家づくりのお金を考えてみてください。
そして、すでに家を建てた方は、この防災月間をきっかけに、一度保険証券を開いてみてください。
「わが家の周りには、どんな災害リスクがある?」
「そのリスクに、今の保険で備えられている?」
保険は、たくさん付ければよいというものでも、安ければよいというものでもありません。
土地の特性と、家と、家族の暮らしに合った備えになっていること。
それが、いちばん大切なのではないでしょうか。
家を建てるときも、建てたあとも。
「もしものとき」まで考えた住まいづくりを。
※本記事は、住宅に関係する保険について一般的な内容を分かりやすく紹介したものです。実際の補償対象、保険金の支払条件、免責事項、保険料、住宅ローンの条件などは、商品や契約内容、金融機関等によって異なります。詳細については、保険会社、保険代理店、金融機関等へご確認ください。。
●9月は防災月間|家を建てる前に知っておきたい4つのこと ➽➽➽
●9月は防災月間|ハザードマップの活用方法 ➽➽➽
よくある質問 Q&A
Q1. 火災保険は、火事以外の自然災害も補償されますか?
A. はい。契約内容によっては、火災だけでなく、台風による風災、大雪による雪災、洪水などによる水災、落雷なども補償対象になる場合があります。ただし、すべての補償が自動的に付いているわけではないため、加入している保険の内容を確認することが大切です。
Q2. ハザードマップで浸水リスクがある場合、火災保険では何を確認すればいいですか?
A. 火災保険の「水災補償」が付いているかを確認しましょう。大雨や河川の氾濫、土砂災害などによる被害は、水災補償の対象となる場合があります。ハザードマップで地域のリスクを確認し、その災害に今の保険で備えられているかをセットで考えることが大切です。
Q3. 地震で火事になった場合、火災保険で補償されますか?
A. 地震を原因とする火災は、通常の火災保険では原則として補償されません。地震・噴火、またはこれらによる津波による損害に備えるのが地震保険です。地震保険は単独では契約できず、火災保険とセットで加入します。
Q4. 火災保険の保険料は、土地や地域によって変わりますか?
A. はい。火災保険の保険料は、建物の所在地や構造、保険金額、補償内容、水災リスク、免責金額などによって変わります。土地選びの段階でハザードマップを確認しておくことは、災害リスクだけでなく、将来必要になる補償や保険料を考えるうえでも役立ちます。
Q5. 火災保険は補償をたくさん付けた方が安心ですか?
A. 補償を広くすれば備えられるリスクは増えますが、その分、保険料も高くなります。大切なのは、すべての補償を付けることではなく、「わが家にはどんな災害リスクがあるのか」を確認したうえで、必要な補償を選ぶことです。ハザードマップや周辺環境を確認しながら考えるとよいでしょう。
※保険の補償内容や保険金の支払条件は、保険会社・商品・契約内容によって異なります。詳しくは加入している保険会社や保険代理店へご確認ください。
その他、家づくりに関するよくあるご質問はこちらからどうぞ↓
大有工舎は、兵庫県新温泉町・鳥取県鳥取市を中心に家づくりを行う地域密着の工務店です。
高温多湿な日本海側の気候風土に合わせ、湿気や化学物質を自然の力で屋外へ排出する「WB工法(通気断熱WB工法)」を採用。結露やカビを抑え、家族が一年を通して健康・快適に暮らせる住まいを目指しています。
また、制震ダンパーによる地震対策にも力を入れ、安心して長く住み続けられる家をご提案しています。
新温泉町・鳥取市で、湿気・結露・カビに強い家、WB工法の注文住宅をお考えの方は、大有工舎へお気軽にご相談ください。
📞ご質問はお電話または下記問い合わせフォームまでお気軽にご連絡ください!